Gestió de persones
Com calcular la quitança el 2026: fórmula, exemples i calculadora
La quitança i la indemnització no són el mateix, i gairebé tothom les barreja. Què entra en cadascuna, la fórmula de cada part, un exemple resolt i una calculadora per comprovar el teu cas.
Cada vegada que s’acaba un contracte hi ha dues persones fent el mateix compte: qui se’n va vol saber quant li han de pagar, i qui paga vol saber quant li costarà. I gairebé sempre els dos comptes fallen pel mateix motiu: barregen dues coses que la llei tracta per separat, la quitança i la indemnització.
Aquí tens què entra en cadascuna, la fórmula de cada part, un exemple resolt amb xifres reals i una calculadora per comprovar el teu.
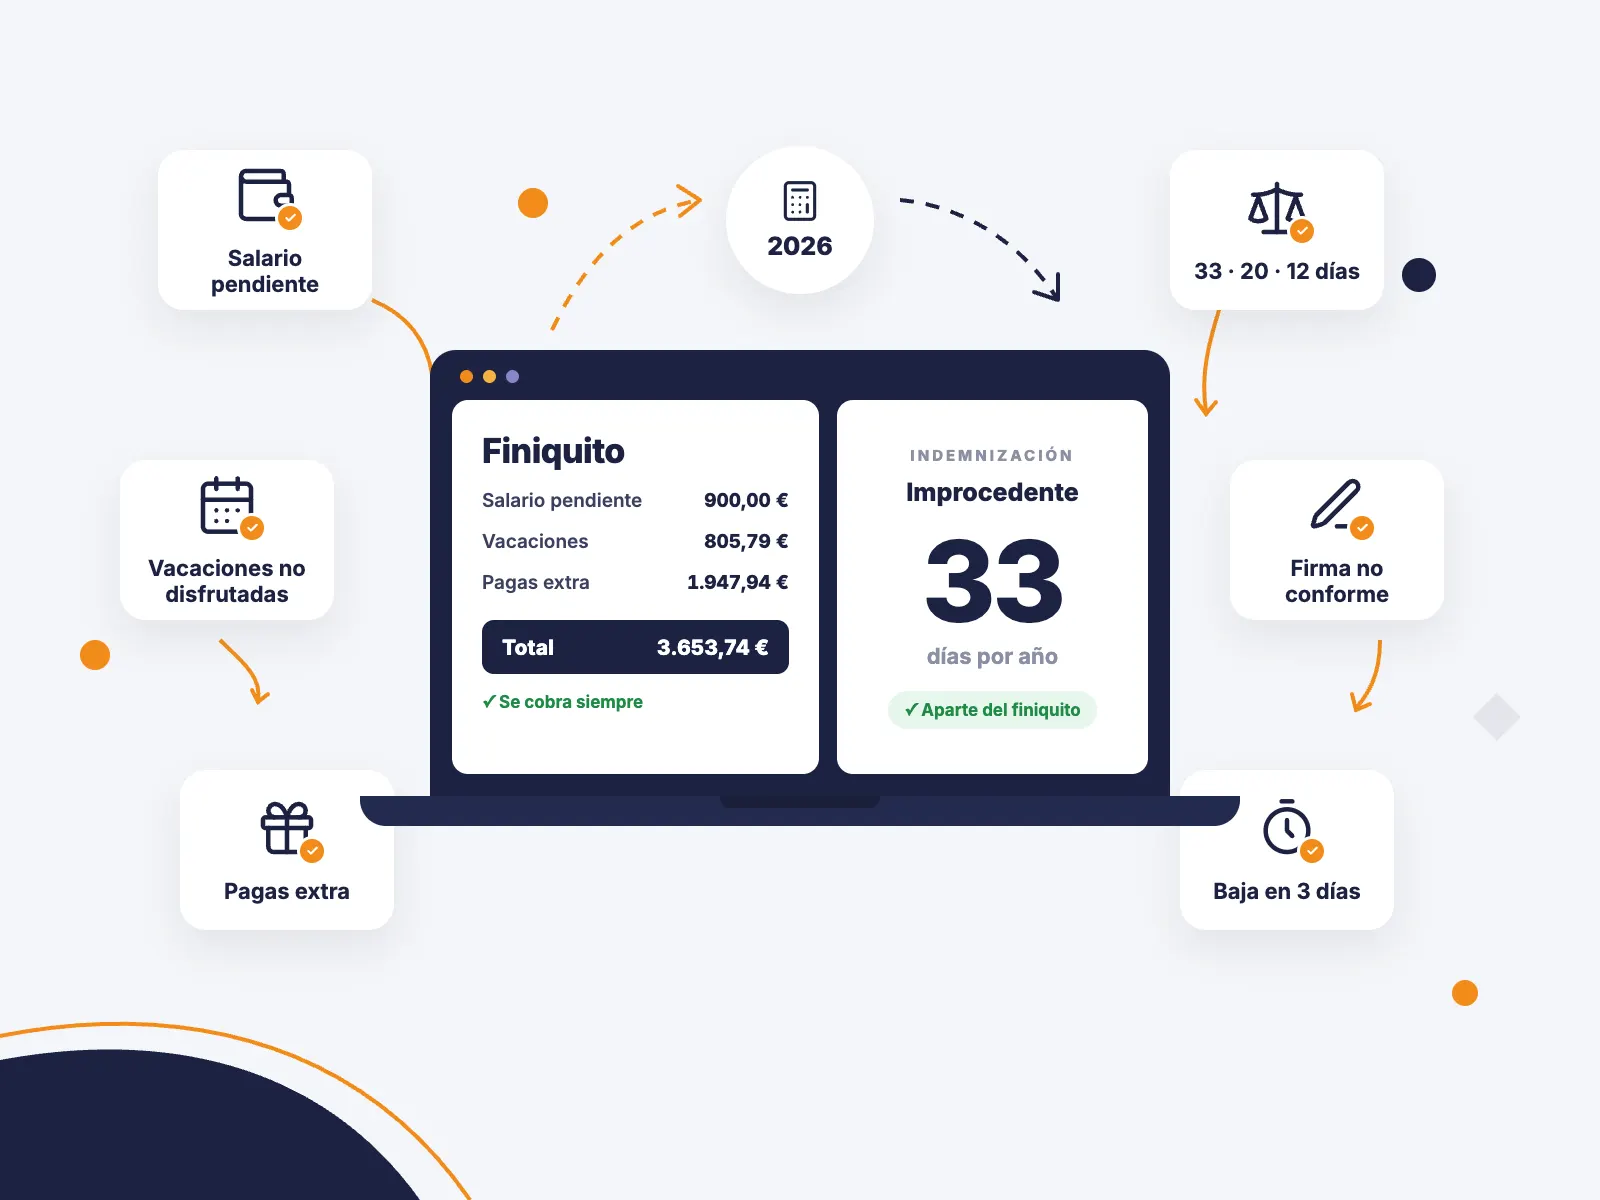
En resum. La quitança (el «finiquito») és el que ja s’ha guanyat i no s’ha cobrat: el salari dels dies treballats de l’últim mes, les vacances no gaudides i la part proporcional de les pagues extres. Es cobra sempre, acabi com acabi el contracte. La indemnització és una altra cosa i només es cobra en alguns casos: 33 dies de salari per any en un acomiadament improcedent, 20 en un acomiadament objectiu i 12 en acabar un contracte temporal. Una baixa voluntària o un acomiadament disciplinari procedent donen quitança, però no indemnització.
Quitança i indemnització: què és cada cosa
La paraula «quitança» no apareix com a tal a l’Estatut dels Treballadors. L’article 49.2 parla del document de liquidació de les quantitats degudes, que l’empresa ha de proposar en comunicar el cessament. És una liquidació de deutes: tot el que la persona ja ha generat treballant i encara no ha cobrat.
La indemnització no és un deute per feina feta. És una compensació per la pèrdua de la feina, i per això depèn de com i per què s’acaba el contracte.
| Quitança | Indemnització | |
|---|---|---|
| Què és | El que s’ha generat i no s’ha cobrat | Una compensació per perdre la feina |
| Quan es cobra | Sempre que s’acaba un contracte | Només en alguns tipus d’extinció |
| De què depèn | Del salari i de les dates | Del salari, l’antiguitat i el tipus de cessament |
| Base legal | Articles 31, 38 i 49.2 ET | Articles 49.1.c, 53 i 56 ET |
| Impostos | Tributa a l’IRPF i cotitza | Exempta fins al mínim legal i 180.000 € |
Què inclou la quitança
- El salari dels dies treballats de l’últim mes que encara no s’ha pagat.
- Les vacances generades i no gaudides. És l’únic moment en què es poden canviar per diners: mentre dura el contracte està prohibit (article 38.1 ET).
- La part proporcional de les pagues extres generada des de l’última que es va cobrar, llevat que vagin prorratejades a cada nòmina (article 31 ET).
- Qualsevol altre concepte pendent: hores extres, comissions, incentius ja guanyats, dietes o despeses per reemborsar.
- Els descomptes que corresponguin: bestretes, vacances gaudides de més o, si el conveni ho preveu, els dies de preavís que la persona no va respectar en marxar.
Com es calcula la quitança pas a pas
1. Salari dels dies de l’últim mes
Salari brut mensual ÷ 30 × dies treballats del mes. El mes es liquida com a mes comercial de 30 dies, de manera que qui treballa el mes sencer cobra el mateix al febrer que a l’agost. El salari mensual és el brut anual dividit entre 14 si hi ha dues pagues extres a part, o entre 12 si van prorratejades.
2. Vacances no gaudides
Primer, els dies generats l’any del cessament: dies de vacances l’any × dies treballats l’any ÷ 365. Amb el mínim legal de 30 dies naturals equival a 2,5 dies per mes treballat. A això se li resten els dies ja gaudits, i el resultat es paga al salari diari: el salari brut anual, amb les pagues extres, dividit entre 365.
Si la persona va gaudir més dies dels que havia generat, la diferència surt en negatiu i el més habitual és descomptar-la de la quitança.
3. Part proporcional de les pagues extres
Import de la paga × dies generats des de l’última que es va cobrar ÷ 365. Quan es genera cada paga ho decideix el conveni. El més habitual és que la de Nadal es generi de gener a desembre i la d’estiu de juliol a juny, de manera que en cobrar la d’estiu al juliol ja està pagada la dels dotze mesos anteriors. Si les pagues van prorratejades a la nòmina, a la quitança no queda res pendent per aquest concepte.
4. La resta
Hores extres, comissions o dietes se sumen pel seu import. I en un acomiadament objectiu, si l’empresa no dona els 15 dies de preavís que exigeix l’article 53.1.c, ha de pagar el salari d’aquests dies.
Exemple de quitança resolt
Una persona amb un salari brut anual de 25.200 € en 14 pagues (1.800 € al mes), contracte indefinit des de l’1 de març de 2021, últim dia treballat el 15 d’octubre de 2026, 30 dies naturals de vacances l’any i 12 ja gaudits. De l’1 de gener al 15 d’octubre hi ha 288 dies, i el seu salari diari és 25.200 ÷ 365 = 69,04 €.
| Concepte | Càlcul | Import |
|---|---|---|
| Salari d’octubre | 1.800 ÷ 30 × 15 dies | 900,00 € |
| Vacances no gaudides | 30 × 288 ÷ 365 = 23,67 dies generats; 23,67 − 12 = 11,67 dies × 69,04 € | 805,79 € |
| Paga de Nadal | 1.800 × 288 ÷ 365 (de gener a octubre) | 1.420,27 € |
| Paga d’estiu | 1.800 × 10⁷ ÷ 365 (de juliol a octubre) | 527,67 € |
| Total quitança | 3.653,74 € bruts |
Aquests 3.653,74 € es cobren igual si la persona marxa pel seu compte, si l’acomiaden o si s’acaba el seu contracte. El que canvia segons el cas és el que ve a continuació.
Calculadora de quitança i indemnització 2026
Hi ha carregat l’exemple anterior. Canvia el salari, les dates, les vacances o la manera d’acabar el contracte i veuràs per separat la quitança, que es cobra sempre, i la indemnització, que depèn del cas.
Amb les pagues extres incloses.
Ho fixa el teu conveni.
La data de l’antiguitat.
Naturals. El mínim legal són 30.
Només és una ajuda orientativa i no serveix com a càlcul final. Per a l’import definitiu, consulta la teva gestoria o assessoria laboral.
Quitança
El que ja s’ha guanyat i no s’ha cobrat. Es paga en qualsevol tipus d’extinció.
- Salari de l’últim mes (15 dies)
- 900,00 €
- Vacances no gaudides (11,67 dies)
- 805,79 €
- Part proporcional de la paga de Nadal
- 1.420,27 €
- Part proporcional de la paga d’estiu
- 527,67 €
Indemnització
Només en alguns tipus d’extinció, i a part de la quitança.
- 33 dies per any × 5,67 anys de servei
- Dies de salari
- 187
Estimació en brut amb les regles generals de l’Estatut dels Treballadors i cada paga extra de l’import d’una nòmina. El teu conveni pot millorar-les. La quitança tributa a l’IRPF; la indemnització legal està exempta fins a 180.000 €. El que escrius es calcula al teu navegador i no s’envia enlloc.
La calculadora també té la seva pròpia pàgina, per tenir-la a mà sense l’article.
Quan correspon indemnització i quanta
| Com s’acaba el contracte | Indemnització | Topall | Base legal |
|---|---|---|---|
| Baixa voluntària | No n’hi ha | No s’aplica | Art. 49.1.d ET |
| Acomiadament disciplinari procedent | No n’hi ha | No s’aplica | Art. 55.7 ET |
| No superar el període de prova | No n’hi ha | No s’aplica | Art. 14 ET |
| Fi de contracte temporal | 12 dies per any | Sense topall | Art. 49.1.c ET |
| Acomiadament objectiu procedent | 20 dies per any | 12 mensualitats | Art. 53.1.b ET |
| Acomiadament col·lectiu (ERO) | 20 dies per any com a mínim | 12 mensualitats | Arts. 51 i 53.1.b ET |
| Modificació substancial no acceptada | 20 dies per any | 9 mensualitats | Art. 41.3 ET |
| Acomiadament improcedent | 33 dies per any | 24 mensualitats | Art. 56.1 ET |
| Extinció per incompliment greu de l’empresa | 33 dies per any | 24 mensualitats | Art. 50.2 ET |
Dues excepcions en la fi de contracte temporal: els contractes formatius i el contracte de substitució no generen els 12 dies.
Com es calcula la indemnització
Salari diari × dies per any × anys de servei, amb el topall que correspongui.
- El salari diari és el brut anual, amb les pagues extres i els complements salarials, dividit entre 365. Els conceptes que no són salari, com les dietes o el plus de transport, no compten.
- Els anys de servei van des de la data d’antiguitat fins a l’últim dia treballat. Els períodes de menys d’un any es prorratejen per mesos (article 56.1 ET), i el Tribunal Suprem compta la fracció de mes com a mes complet.
- El topall es mesura en mensualitats, cadascuna la dotzena part del salari anual: 24 en l’improcedent (dos anys de salari), 12 en l’objectiu (un) i 9 en la modificació substancial. Només els contractes anteriors al 2012 tenen un topall en dies, que s’explica a continuació.
Contractes anteriors al 12 de febrer de 2012
La reforma laboral del 2012 va baixar l’acomiadament improcedent de 45 a 33 dies per any, però va respectar el que ja s’havia generat. En un contracte anterior a aquesta data, el temps treballat fins a l’11 de febrer de 2012 compta a 45 dies per any i el posterior a 33. El total no pot passar de 720 dies, llevat que el tram antic ja els superi: aleshores es cobra aquest tram, amb un màxim de 42 mensualitats (disposició transitòria onzena de l’Estatut). La calculadora aplica aquesta regla sola quan la data d’inici és anterior.
Exemple d’indemnització resolt
La mateixa persona de l’exemple: de l’1 de març de 2021 al 15 d’octubre de 2026 hi ha 5 anys, 7 mesos i 15 dies. La fracció d’octubre compta com a mes complet, així que es computen 5 anys i 8 mesos, és a dir, 5,67 anys.
| Tipus d’acomiadament | Dies de salari | Indemnització | Quitança + indemnització |
|---|---|---|---|
| Improcedent | 33 × 5,67 = 187 dies | 12.910,68 € | 16.564,42 € |
| Objectiu procedent | 20 × 5,67 = 113,33 dies | 7.824,66 € | 11.478,40 € |
| Disciplinari procedent | 0 | 0,00 € | 3.653,74 € |
La diferència entre la primera fila i l’última és exactament la confusió del principi: la quitança és la mateixa en els tres casos, i la indemnització va de zero a gairebé 13.000 €.
Signar la quitança: «no conforme», representant i terminis
- L’empresa ha de proposar la quitança juntament amb la comunicació del cessament o el preavís (article 49.2 ET).
- La persona pot demanar que hi sigui present un representant legal dels treballadors en signar-la, i el rebut ha de dir si hi va ser o si no es va fer ús d’aquesta possibilitat.
- Signar com a «no conforme» permet cobrar el que s’ofereix i reclamar després la diferència. Signar no obliga a renunciar a res, i els tribunals no donen valor de renúncia a una quitança que no detalla bé el que es liquida.
- Terminis per reclamar: 20 dies hàbils per impugnar un acomiadament (article 59.3 ET) i un any per reclamar quantitats (article 59.1 ET).
- Quan es paga: la llei no fixa un termini general. El més habitual és pagar-la amb l’última nòmina o el dia del cessament, i molts convenis ho regulen.
- La baixa a la Seguretat Social es presenta en els tres dies naturals següents al cessament.
Què tributa i què no
La quitança és salari: tributa a l’IRPF i cotitza a la Seguretat Social, també les vacances no gaudides.
La indemnització està exempta de l’IRPF en la quantia obligatòria que fixa l’Estatut, amb un límit de 180.000 € (article 7.e de la Llei de l’IRPF), i no cotitza. El que es pacti per sobre del mínim legal sí que tributa. En l’acomiadament improcedent, l’exempció exigeix que es reconegui en l’acte de conciliació o en una sentència.
Errors freqüents en calcular la quitança
1. Barrejar quitança i indemnització. Qui marxa voluntàriament no té indemnització, però sí tota la seva quitança.
2. Oblidar la part proporcional de les pagues extres. Amb 14 pagues sol ser la partida més gran de la quitança.
3. Calcular les vacances sobre el contracte i no sobre l’any. El que es genera és el de l’any del cessament, menys el que ja s’ha gaudit aquell mateix any.
4. Fer servir només el salari base per al salari diari. Hi entren les pagues extres i els complements salarials.
5. Arrodonir l’antiguitat a la baixa. Quinze dies d’un mes compten com el mes sencer.
6. No saber quants dies de vacances ha gaudit de debò. És la dada que més discussions provoca, i la que menys gent té a mà el dia del cessament.
La dada que gairebé sempre falta: el saldo de vacances
De tot l’anterior, el salari i les dates són al contracte. El que no sol estar a mà és quants dies de vacances ha generat i gaudit cada persona aquest any, amb les absències de mig dia, les que es van aprovar tard i les que ningú no va descomptar. I és justament la partida més discutida de la quitança.
A Quantummycos cada persona té el seu saldo al dia: dies generats, aprovats, pendents d’aprovar i els que li queden. I al pla Enterprise, cada sortida porta la seva llista d’offboarding persona a persona, amb els passos que fixi la teva empresa: la quitança, la baixa a la Seguretat Social en tres dies, el certificat d’empresa, la devolució de l’equip o la retirada d’accessos. Pots entrar a l’aplicació i provar-ho amb el teu equip. Pla gratuït fins a 2 usuaris, sense targeta.
Continua llegint
- Onboarding i offboarding: llista de comprovació i terminis legals 2026, tot el que cal fer quan algú marxa, en ordre.
- Dies de vacances el 2026: càlcul i caducitat, d’on surt el saldo que es paga a la quitança.
- Quant costa un treballador a l’empresa el 2026, del salari brut al cost total.
- Permisos retribuïts 2026: taula de dies per situació, les absències que no són vacances.
Fonts
- Estatut dels Treballadors, text consolidat (BOE): articles 14, 31, 38, 41, 49, 50, 51, 53, 55, 56 i 59, i disposició transitòria onzena.
- Llei 35/2006 de l’Impost sobre la Renda de les Persones Físiques (BOE): article 7.e, sobre l’exempció de les indemnitzacions per acomiadament.
Aquest article té caràcter informatiu i no constitueix assessorament jurídic. El teu conveni col·lectiu pot millorar aquests mínims i fixar una altra meritació de les pagues extres: verifica sempre el text consolidat vigent al BOE i consulta la teva assessoria laboral. Última revisió: octubre de 2026.
- Quitança
- Acomiadament
- Offboarding
- Vacances
- Normativa laboral
Preguntes freqüents
La quitança és el que ja s’ha guanyat i no s’ha cobrat: el salari dels dies treballats de l’últim mes, les vacances no gaudides i la part proporcional de les pagues extres. Es cobra sempre que s’acaba un contracte. La indemnització és una compensació per perdre la feina i només correspon en alguns casos: 33 dies per any en un acomiadament improcedent, 20 en un acomiadament objectiu i 12 en acabar un contracte temporal.
El salari dels dies treballats de l’últim mes que no s’ha pagat, les vacances generades i no gaudides, la part proporcional de les pagues extres si no van prorratejades i qualsevol altre concepte pendent, com hores extres, comissions o dietes. Es descompten les bestretes i, si escau, les vacances gaudides de més.
Es multipliquen els dies de vacances l’any pels dies treballats l’any del cessament i es divideix entre 365. A aquest resultat se li resten els dies ja gaudits, i el que queda es paga al salari diari, que és el salari brut anual amb les pagues extres dividit entre 365. Amb 30 dies l’any equival a 2,5 dies per mes treballat.
33 dies de salari per any treballat, amb un màxim de 24 mensualitats. Els períodes de menys d’un any es prorratejen per mesos i la fracció de mes compta com a mes complet. En els contractes anteriors al 12 de febrer de 2012, el temps fins a aquesta data compta a 45 dies per any.
Sí. La quitança es cobra sempre, també en una baixa voluntària o en un acomiadament disciplinari procedent, perquè és el que ja s’ha guanyat treballant. El que no hi ha en aquests casos és indemnització. Si el conveni ho preveu, es poden descomptar els dies de preavís que no es van respectar.
Sí. La quitança és salari: tributa a l’IRPF i cotitza a la Seguretat Social, incloses les vacances no gaudides. La indemnització per acomiadament, en canvi, està exempta en la quantia obligatòria de l’Estatut dels Treballadors, fins a 180.000 euros.
Signar-la no obliga a renunciar a res. Es pot signar com a «no conforme» per cobrar el que s’ofereix i reclamar després la diferència, i es té dret que hi sigui present un representant legal dels treballadors. El termini per impugnar un acomiadament és de 20 dies hàbils, i per reclamar quantitats, d’un any.
La llei no fixa un termini general. L’empresa ha de proposar la quitança en comunicar el cessament, i el més habitual és pagar-la amb l’última nòmina o el mateix dia del cessament. Molts convenis col·lectius fixen el termini.